给时间一点发挥的空间。
复利很容易解释,也很容易被忽略。增长发生在已经积累的金额上,里面也包括之前的增长。起初几年看起来平平无奇,后来,同一个百分比作用在更大的金额上。
这里用一组虚构数字:投入 RM10,000,之后不再追加,假设每年实际回报固定为 5%。实际回报指扣除通胀后的回报,因此金额代表今天的购买力。这是算术示例,不是回报预测。
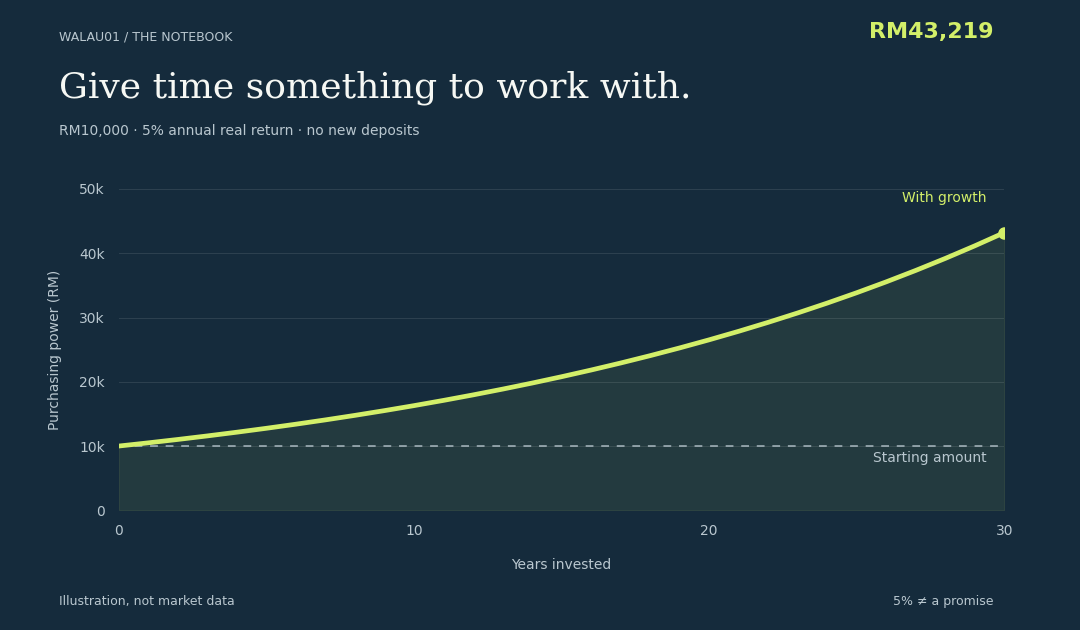
曲线之所以平滑,是因为假设本身平滑。真实投资会涨跌。回报可能更低,成本可能变化,能留给投资的时间也可能比预期短。有用的图表,应当把假设放在明处。
看着年份慢慢累积。
下面的动图将同一个示例逐年展开。回报率始终是 5%,接受这个回报率的金额却不断变化。这个示例并不需要准确预测下个月。
最终金额与静态图片相同。动图只是理解计算的另一种方式,不会让假设中的回报更容易实现。
给增长留时间,也看清成本。
时间、持续投入和扣除成本后的回报,都会影响结果。看一个增长示例时,更有用的问题是哪些假设可能改变,而不是把最后的金额当成承诺。
给现实留一点空间。
这是一篇展示图片与动图排版的示例文章。真实退休规划还需要面对不确定性、资金使用限制,以及变化中的需求。模型提供的是一个值得研究的问题,不是替你做决定。